Im Januar habe ich an einem einzigen Abend drei Pakete bestellt: eine Strickjacke, ein Ladekabel und eine Duftkerze, die ich heute nicht mehr finde. Im Februar kam die Kontoabrechnung, und ich habe zum ersten Mal ehrlich zusammengezählt, was wir für Dinge ausgeben, die nicht Miete, Strom oder Versicherung sind. Es waren im Schnitt 481,04 € im Monat. Mehr, als ich geschätzt hätte.
Ab Juli habe ich sechs Gewohnheiten geändert und alles mitgeschrieben. Von Juli bis September habe ich 493,15 € weniger ausgegeben als von Januar bis März, also 34,2 % weniger. Ein Teil davon ist echte Veränderung, ein Teil nur verschoben, und eine Kategorie ist sogar gestiegen. Und genau in dieser Zeit meldet das NIM: So viel sparen wollten die Deutschen zuletzt in der Finanzkrise 2008.
Sie wollen es zumindest: Die Sparneigung liegt laut NIM und GfK auf einem Niveau, das zuletzt in der Finanz- und Wirtschaftskrise 2008 gemessen wurde. In der Ende September veröffentlichten Konsumklima-Studie steigt die Sparneigung um 6,0 Punkte auf 21,5 Punkte, rechnerisch also von 15,5 Punkten. Das Konsumklima fällt in der Prognose für Oktober 2026 auf -30,6 Punkte, nach korrigiert -26,8 Punkten im Vormonat. Befragt wurden rund 2.000 Verbraucherinnen und Verbraucher vom 3. bis 14. September.
Die Einkommenserwartung ist dort um 16,7 Punkte auf -15,0 Punkte gefallen. NIM-Konsumexperte Rolf Bürkl sagt dazu: „Die Mehrheit der Haushalte rechnet damit, dass die hohen Energiepreise ihre Kaufkraft verringern werden.“ Das passt zu den Preisdaten. Laut Statistischem Bundesamt lag die Inflationsrate im September 2026 bei 3,3 %, nach 2,9 % im August. Energie war 14,9 % teurer als ein Jahr zuvor (August: 10,5 %), Kraftstoffe sogar 37,1 %. Lebensmittel dagegen nur 0,4 %.
Wichtig ist der Unterschied: Die Sparneigung ist eine Umfrage zur Absicht, kein Kontostand. Ob die Menschen am Ende wirklich weniger ausgeben, zeigt sie nicht. Genau das wollte ich bei mir selbst wissen. Mein Ergebnis ist ein Haushalt mit zwei Erwachsenen und einem Kater, keine Studie.
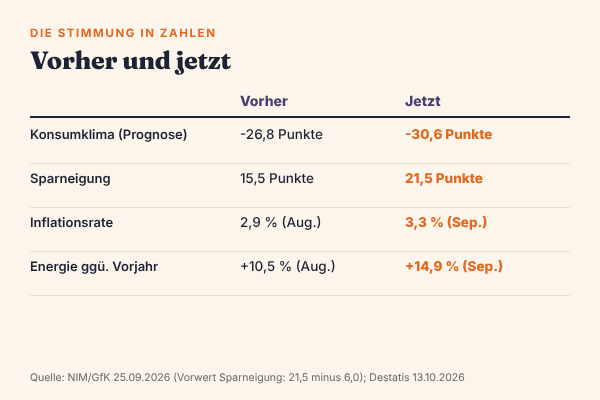
Die Stimmung kippt, die Preise steigen vor allem bei Energie. Lebensmittel lagen im September nur 0,4 % über dem Vorjahr.
Mit einem einfachen Haushaltsbuch und zwei Zeiträumen von je drei Monaten. Januar bis März 2026 habe ich nachträglich aus Kontoauszügen und Bestellbestätigungen rekonstruiert. Juli bis September habe ich laufend eingetragen, meist sonntags. Die Regeln:
Ein Haken, den ich gleich zugebe: Winter und Sommer sind nicht dasselbe. Im Januar kaufst du andere Dinge als im August. Ich habe das bei jeder Kategorie mitbedacht und sage unten, wo der Vergleich hinkt.
Sechs Dinge, keins davon kompliziert. Die meisten kosten nur ein bisschen Disziplin am Anfang.
Bei den Abos hat mir das Gesetz geholfen. Nach § 312k BGB muss ein Anbieter, bei dem du einen laufenden Vertrag über seine Webseite abschließen kannst, auch eine Kündigungsschaltfläche anbieten. Sie muss mit „Verträge hier kündigen“ oder einer ähnlich eindeutigen Formulierung beschriftet sein und auf eine Bestätigungsseite mit einem Button wie „jetzt kündigen“ führen. Ein zweiter Streamingdienst (9,99 €), eine Fitness-App (7,99 €) und ein Digitalmagazin (9,99 €), alle drei auf der Webseite des Anbieters abgeschlossen, waren in zehn Minuten erledigt. Das sind 27,97 € im Monat.
Insgesamt 493,15 € weniger, verteilt auf sieben Kategorien, die gesunken sind, und eine, die gestiegen ist. Hier sind meine Zahlen, jeweils für drei Monate:
| Kategorie | Jan. bis März 2026 | Juli bis Sep. 2026 | Differenz |
|---|---|---|---|
| Kleidung & Schuhe | 312,80 € | 164,90 € | -147,90 € |
| Technik & Zubehör | 219,00 € | 89,99 € | -129,01 € |
| Lieferdienst (Essen bestellen) | 264,50 € | 158,00 € | -106,50 € |
| Abos & Streaming | 167,82 € | 83,91 € | -83,91 € |
| Drogerie (online) | 186,40 € | 141,20 € | -45,20 € |
| Versandkosten | 47,70 € | 11,97 € | -35,73 € |
| Tierbedarf (Katze) | 148,90 € | 121,50 € | -27,40 € |
| Geschenke | 96,00 € | 178,50 € | +82,50 € |
| Gesamt | 1.443,12 € | 949,97 € | -493,15 € |
Die Abos sind exakt halbiert: 55,94 € im Monat vorher, 27,97 € nachher. Bei den Versandkosten sieht man den Bestelltag am deutlichsten. Von Januar bis März kamen 31 Pakete, von Juli bis September nur 14, und nur dreimal habe ich je 3,99 € Versand gezahlt. Die Drogerie ist um 24 % gesunken, obwohl ich nicht weniger dusche oder wasche. Das ist fast nur der Wechsel zur Eigenmarke. Nur bei meiner Gesichtscreme bin ich bei meiner alten Marke geblieben.
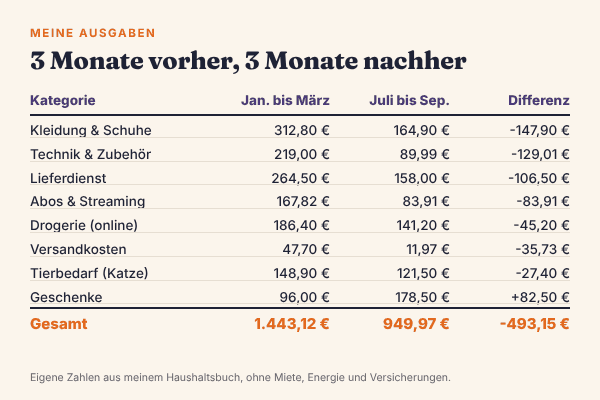
Sieben von acht Kategorien sind gesunken. Die größten Hebel waren Kleidung, Technik und der Lieferdienst.
Mit dem Budget von 350 € im Monat lag ich im Juli bei 298,40 € und im September bei 280,42 €. Im August waren es 371,15 €, weil wir auf zwei Hochzeiten eingeladen waren. Das Budget habe ich damit um 21,15 € überzogen und es im September wieder reingeholt.
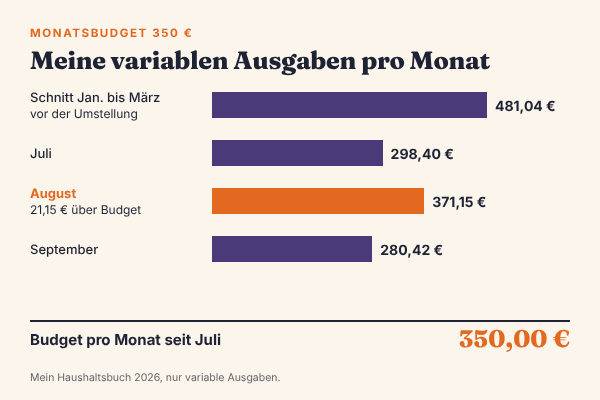
Zwei von drei Monaten lag ich unter meinem Budget von 350 €. Der August mit zwei Hochzeiten nicht.
Die größte Ersparnis kam nicht vom Rabatt, sondern von den Dingen, die ich gar nicht gekauft habe: 14 von 23 Wünschen auf meiner Warteliste habe ich nach sieben Tagen gestrichen.
Drei Dinge, und sie gehören genauso in die Bilanz wie die 493,15 €.
Kleidung ist zum Teil nur verschoben. Im Sommer brauchst du schlicht weniger. Meine Winterstiefel sind durch, und eine warme Jacke steht seit August auf der Warteliste. Diesmal nicht als Wunsch, sondern als Bedarf. Ich rechne damit, dass ein guter Teil der 147,90 € im November wieder ausgegeben wird.
Großpackungen beim Katzenfutter waren nur halb klug. Bestellt habe ich die Vorratspakete etwa bei Zooplus. Bei den zwei Sorten, die unser Kater kennt, hat das gut funktioniert. Eine neue Sorte hat er nach drei Tagen konsequent stehen lassen. Am Ende blieben nur 27,40 € Ersparnis. Jetzt kommt in die große Packung nur noch, was er sicher frisst.
Geschenke lassen sich nicht wegsparen. Zwei Hochzeiten und drei Geburtstage im Sommer haben die Kategorie um 82,50 € steigen lassen. Das ist kein Rückfall, das ist das Leben. Aber es zeigt, warum ein Vergleich von zwei Quartalen nie ganz fair ist.
⚠ Bündeln hat eine Grenze
Wer nur bestellt, um über die Versandkostengrenze zu kommen, gibt am Ende oft mehr aus, als der Versand gekostet hätte. Mir ist das im Juli zweimal passiert: 6,50 € für Dinge, die ich nicht brauchte, um 3,99 € Versand zu sparen. Seitdem gilt: Liegt die Bestellung knapp darunter, zahle ich den Versand oder warte bis zum nächsten Sonntag.
Es lohnt sich am meisten, wenn deine variablen Ausgaben unbemerkt gewachsen sind, so wie bei mir. Wenn du schon jeden Euro im Blick hast, holst du mit diesen sechs Schritten wenig heraus. Am meisten bringen Warteliste und Abo-Check, weil sie fast keine Mühe machen und dauerhaft wirken.
Mein ehrliches Fazit: Ich spare, aber nicht so viel, wie die 34,2 % klingen. Rechne ich die verschobenen Wintersachen und den Sommereffekt heraus, bleiben vielleicht 250 bis 300 € echte Ersparnis pro Quartal. Das ist eine Schätzung, keine Messung. Fünf der sechs Änderungen behalte ich trotzdem. Die nächste Probe kommt im Weihnachtsgeschäft. Vor dem Bezahlen schaue ich bei rabattdigga.de nach einem Code, aber erst, wenn die Sache die Warteliste überlebt hat.
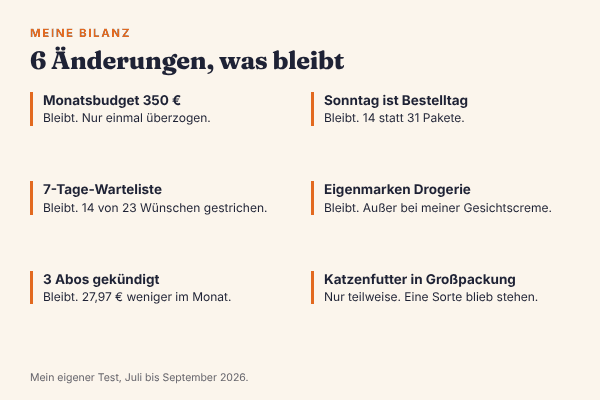
Fünf Änderungen behalte ich. Die Großpackungen beim Katzenfutter nur noch für die Sorten, die unser Kater sicher frisst.
Sie zeigt, wie stark Verbraucher gerade sparen wollen. Laut NIM stieg sie in der Ende September veröffentlichten Studie auf 21,5 Punkte, ein Wert wie zuletzt in der Finanzkrise 2008. Es ist eine Umfrage zur Absicht, keine Messung der echten Ausgaben.
Die 7-Tage-Warteliste. 14 von 23 Wünschen habe ich nach einer Woche gestrichen. Bei den Kategorien waren Kleidung, Technik und der Lieferdienst die größten Posten.
Such auf der Webseite des Anbieters nach dem Button „Verträge hier kündigen“. Nach § 312k BGB muss es diese Schaltfläche geben, wenn du den Vertrag dort abschließen konntest. Auf der Bestätigungsseite schickst du die Kündigung mit „jetzt kündigen“ ab.
Am Anfang dachte ich das auch. Ich habe im August einmal überzogen und es im September ausgeglichen. Wichtig ist, dass du Geschenke und Saisonkäufe einplanst, sonst platzt das Budget im falschen Monat.